1, Le sociétariat
Identités seules, pièce chiffrée et indexée en aveugle, numéro de membre régénéré.
La plateforme
Mizan couvre le cycle complet d'une institution de microfinance, de l'adhésion au reporting réglementaire, sur une base comptable RCSSFD dont chaque opération laisse une trace opposable. On peut commencer par un seul module, et la comptabilité seule suffit à démarrer.
Le socle
Le socle porte ce dont chaque module dépend. Il n'est jamais vendu séparément, et n'est jamais optionnel.
Comptes nominatifs, rôles, séparation des tâches réellement applicable.
Agences, guichets, référentiel géographique national.
Chaque opération tracée, horodatée, nominative, et non modifiable.
Tableau de bord de direction, alertes sur ce qui n'a pas été fait.
Livrée avec son dispositif de déploiement, de sauvegarde, de supervision et de reprise, opéré par nous ou par vos équipes, selon le niveau de service.
Référentiel comptable, canevas d'états et textes de la Banque Centrale tenus à jour, sans négociation ni surcoût.
Les modules
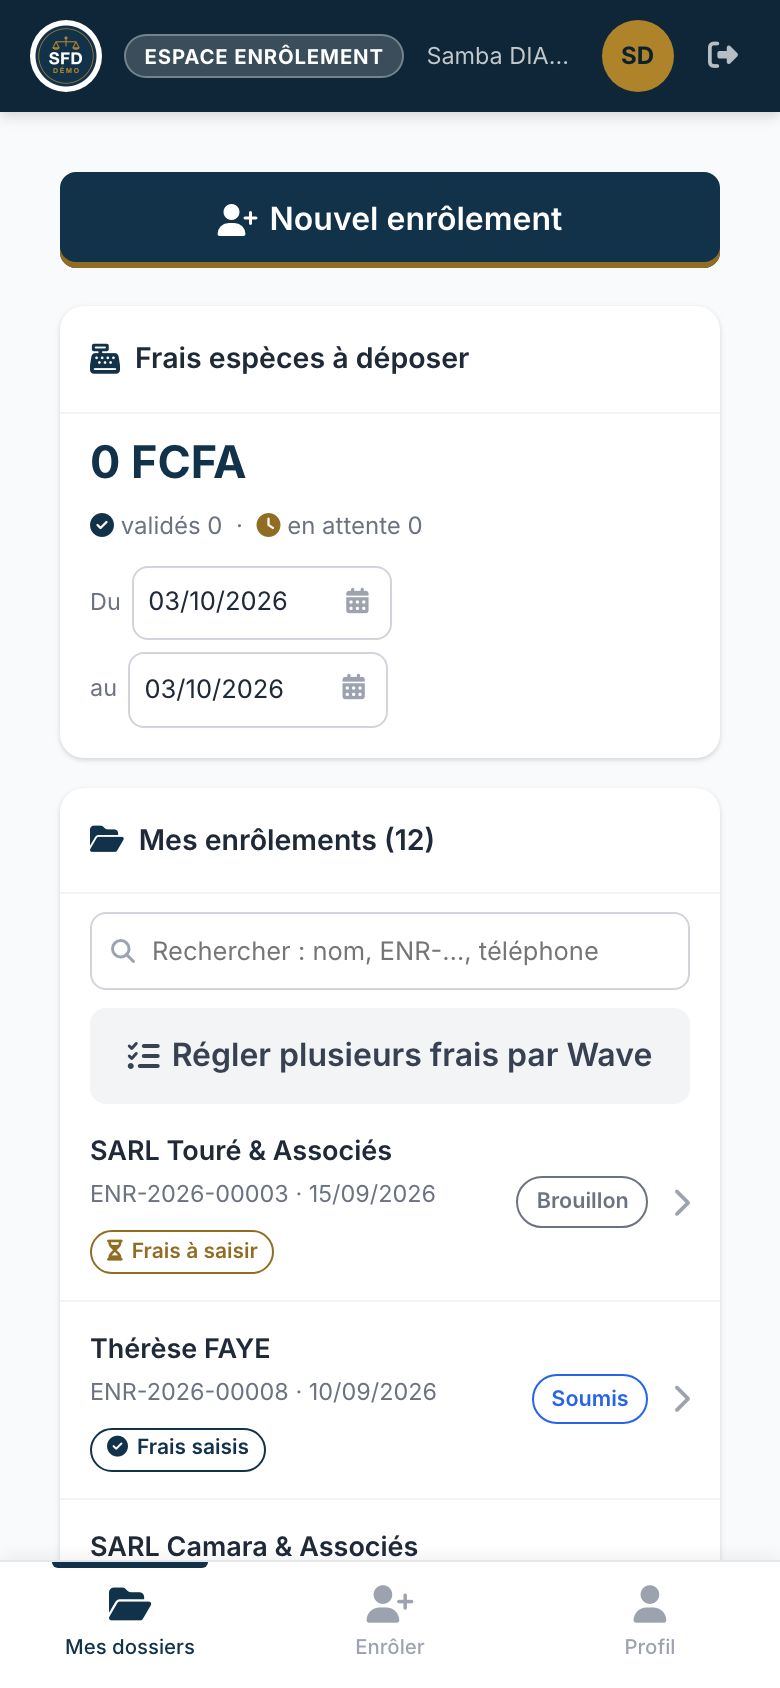
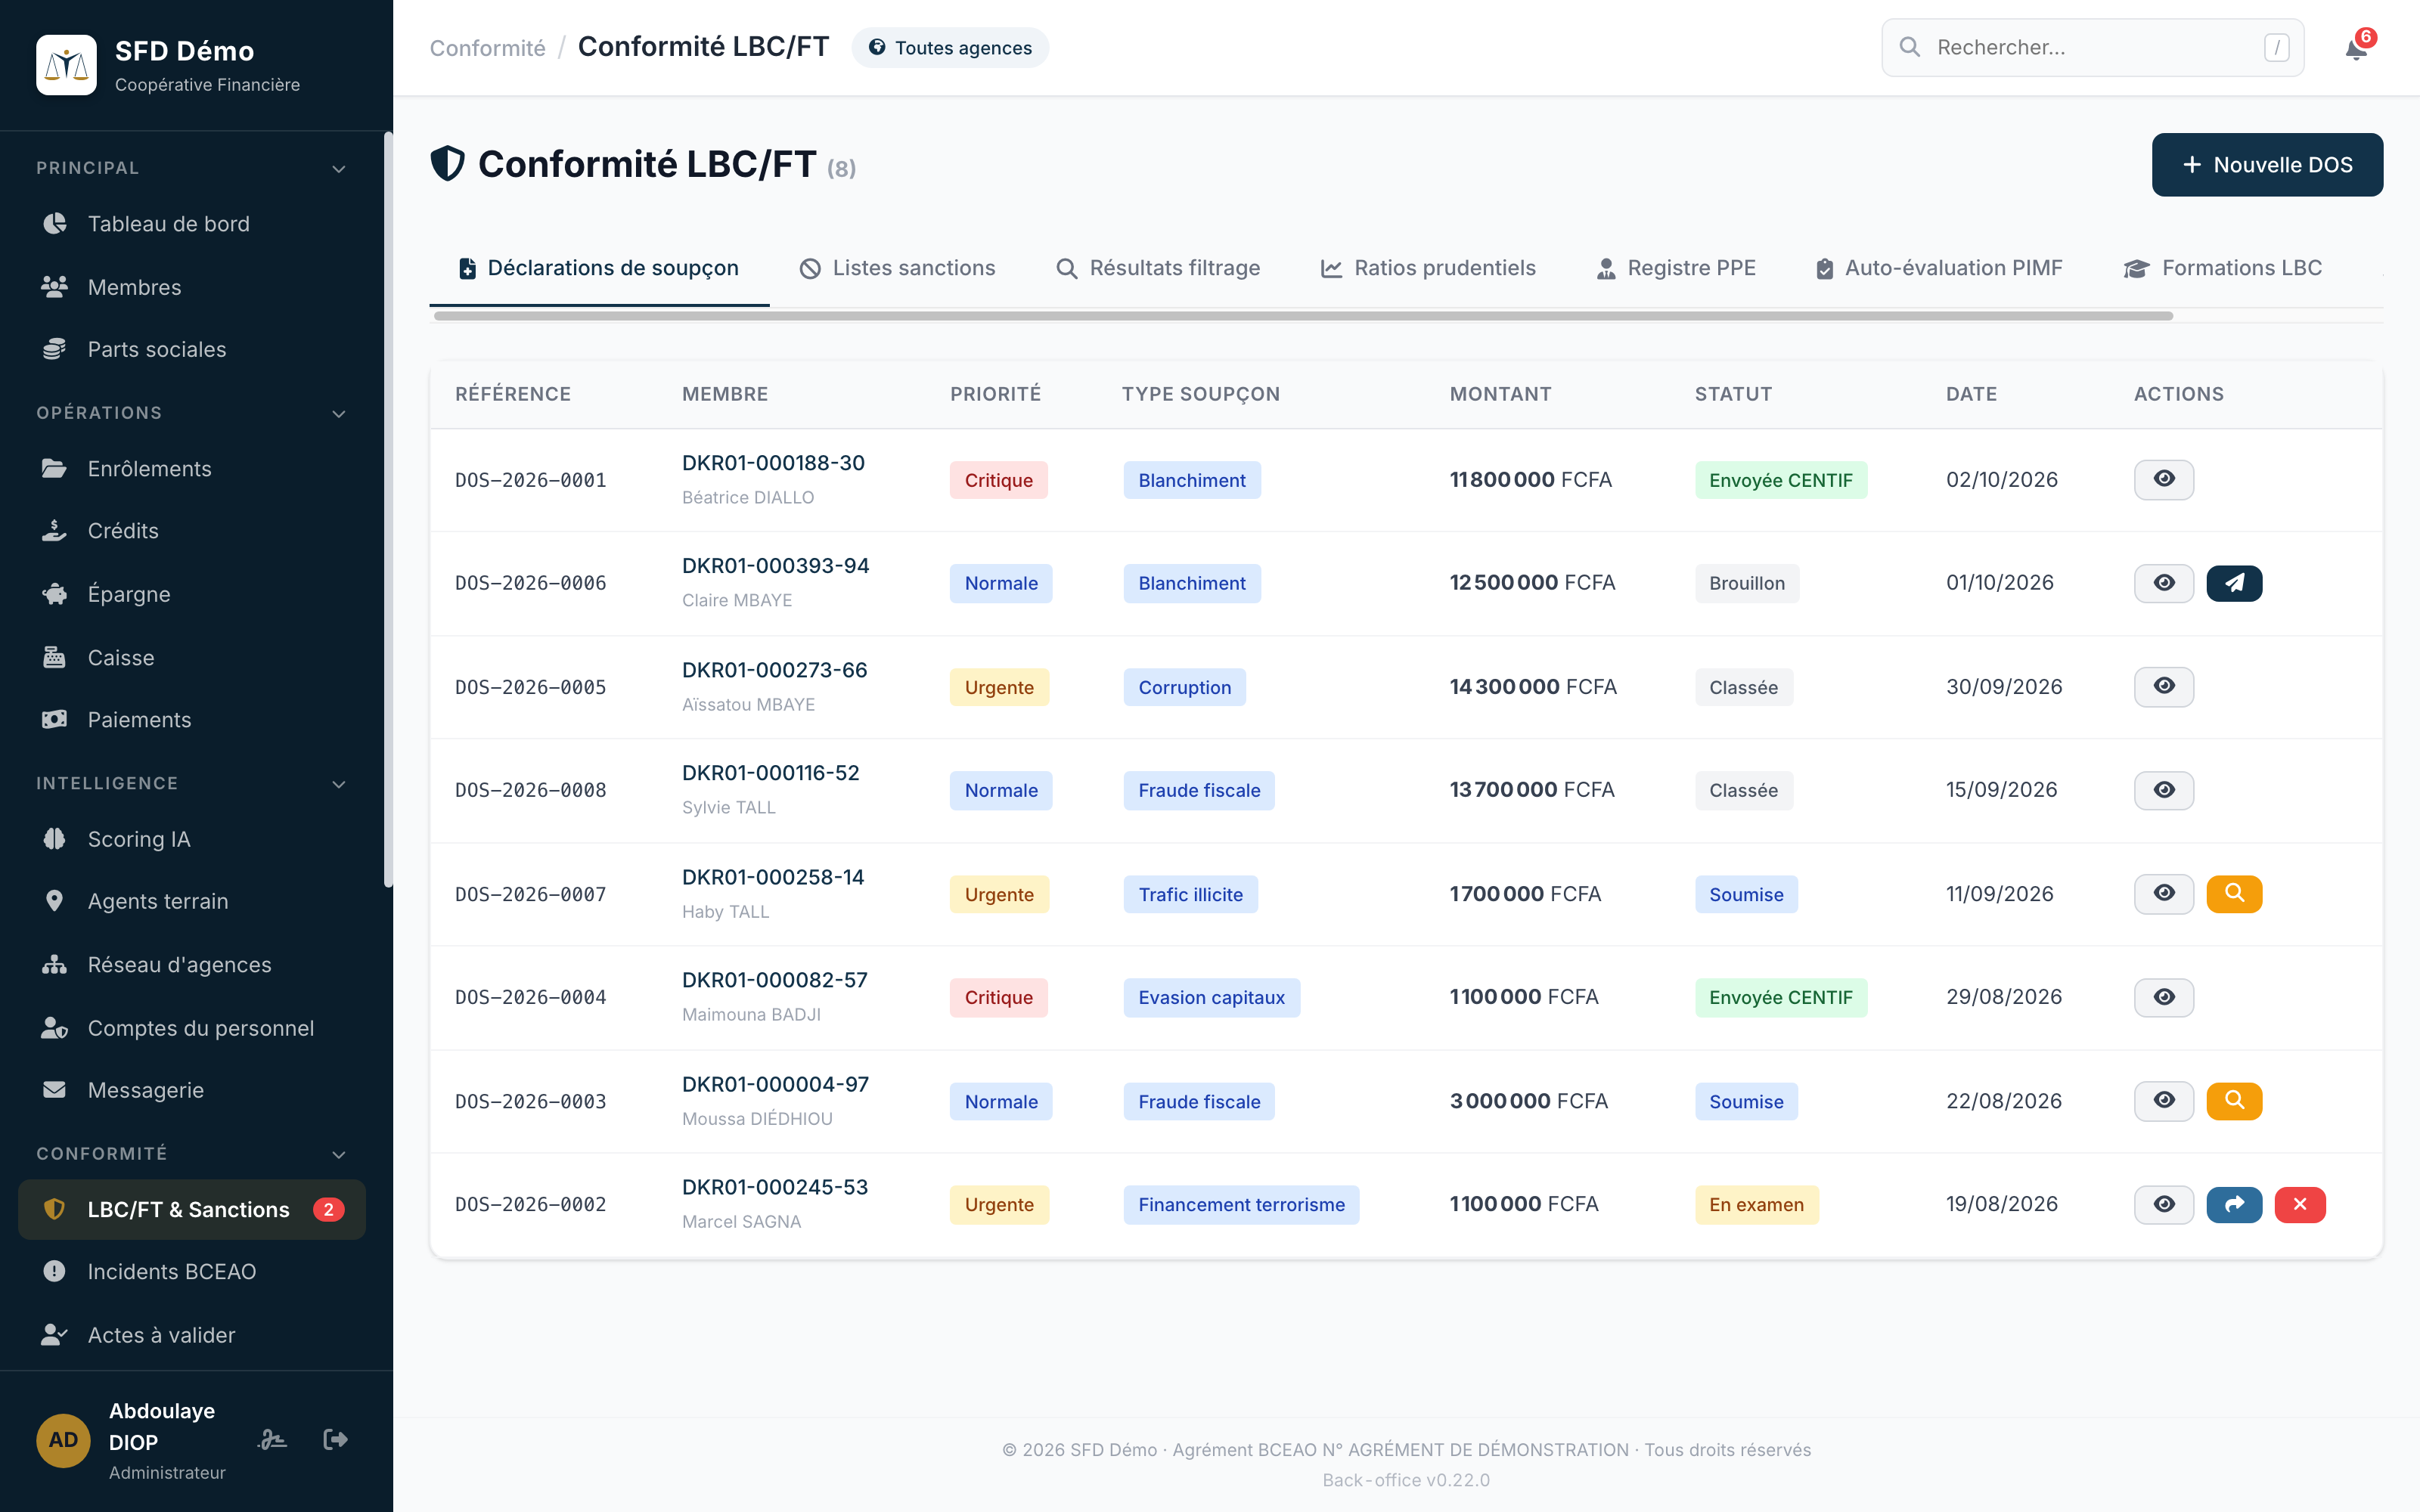
Chaque capture ci-dessous provient de l'environnement de démonstration, données entièrement fictives, logiciel réel.
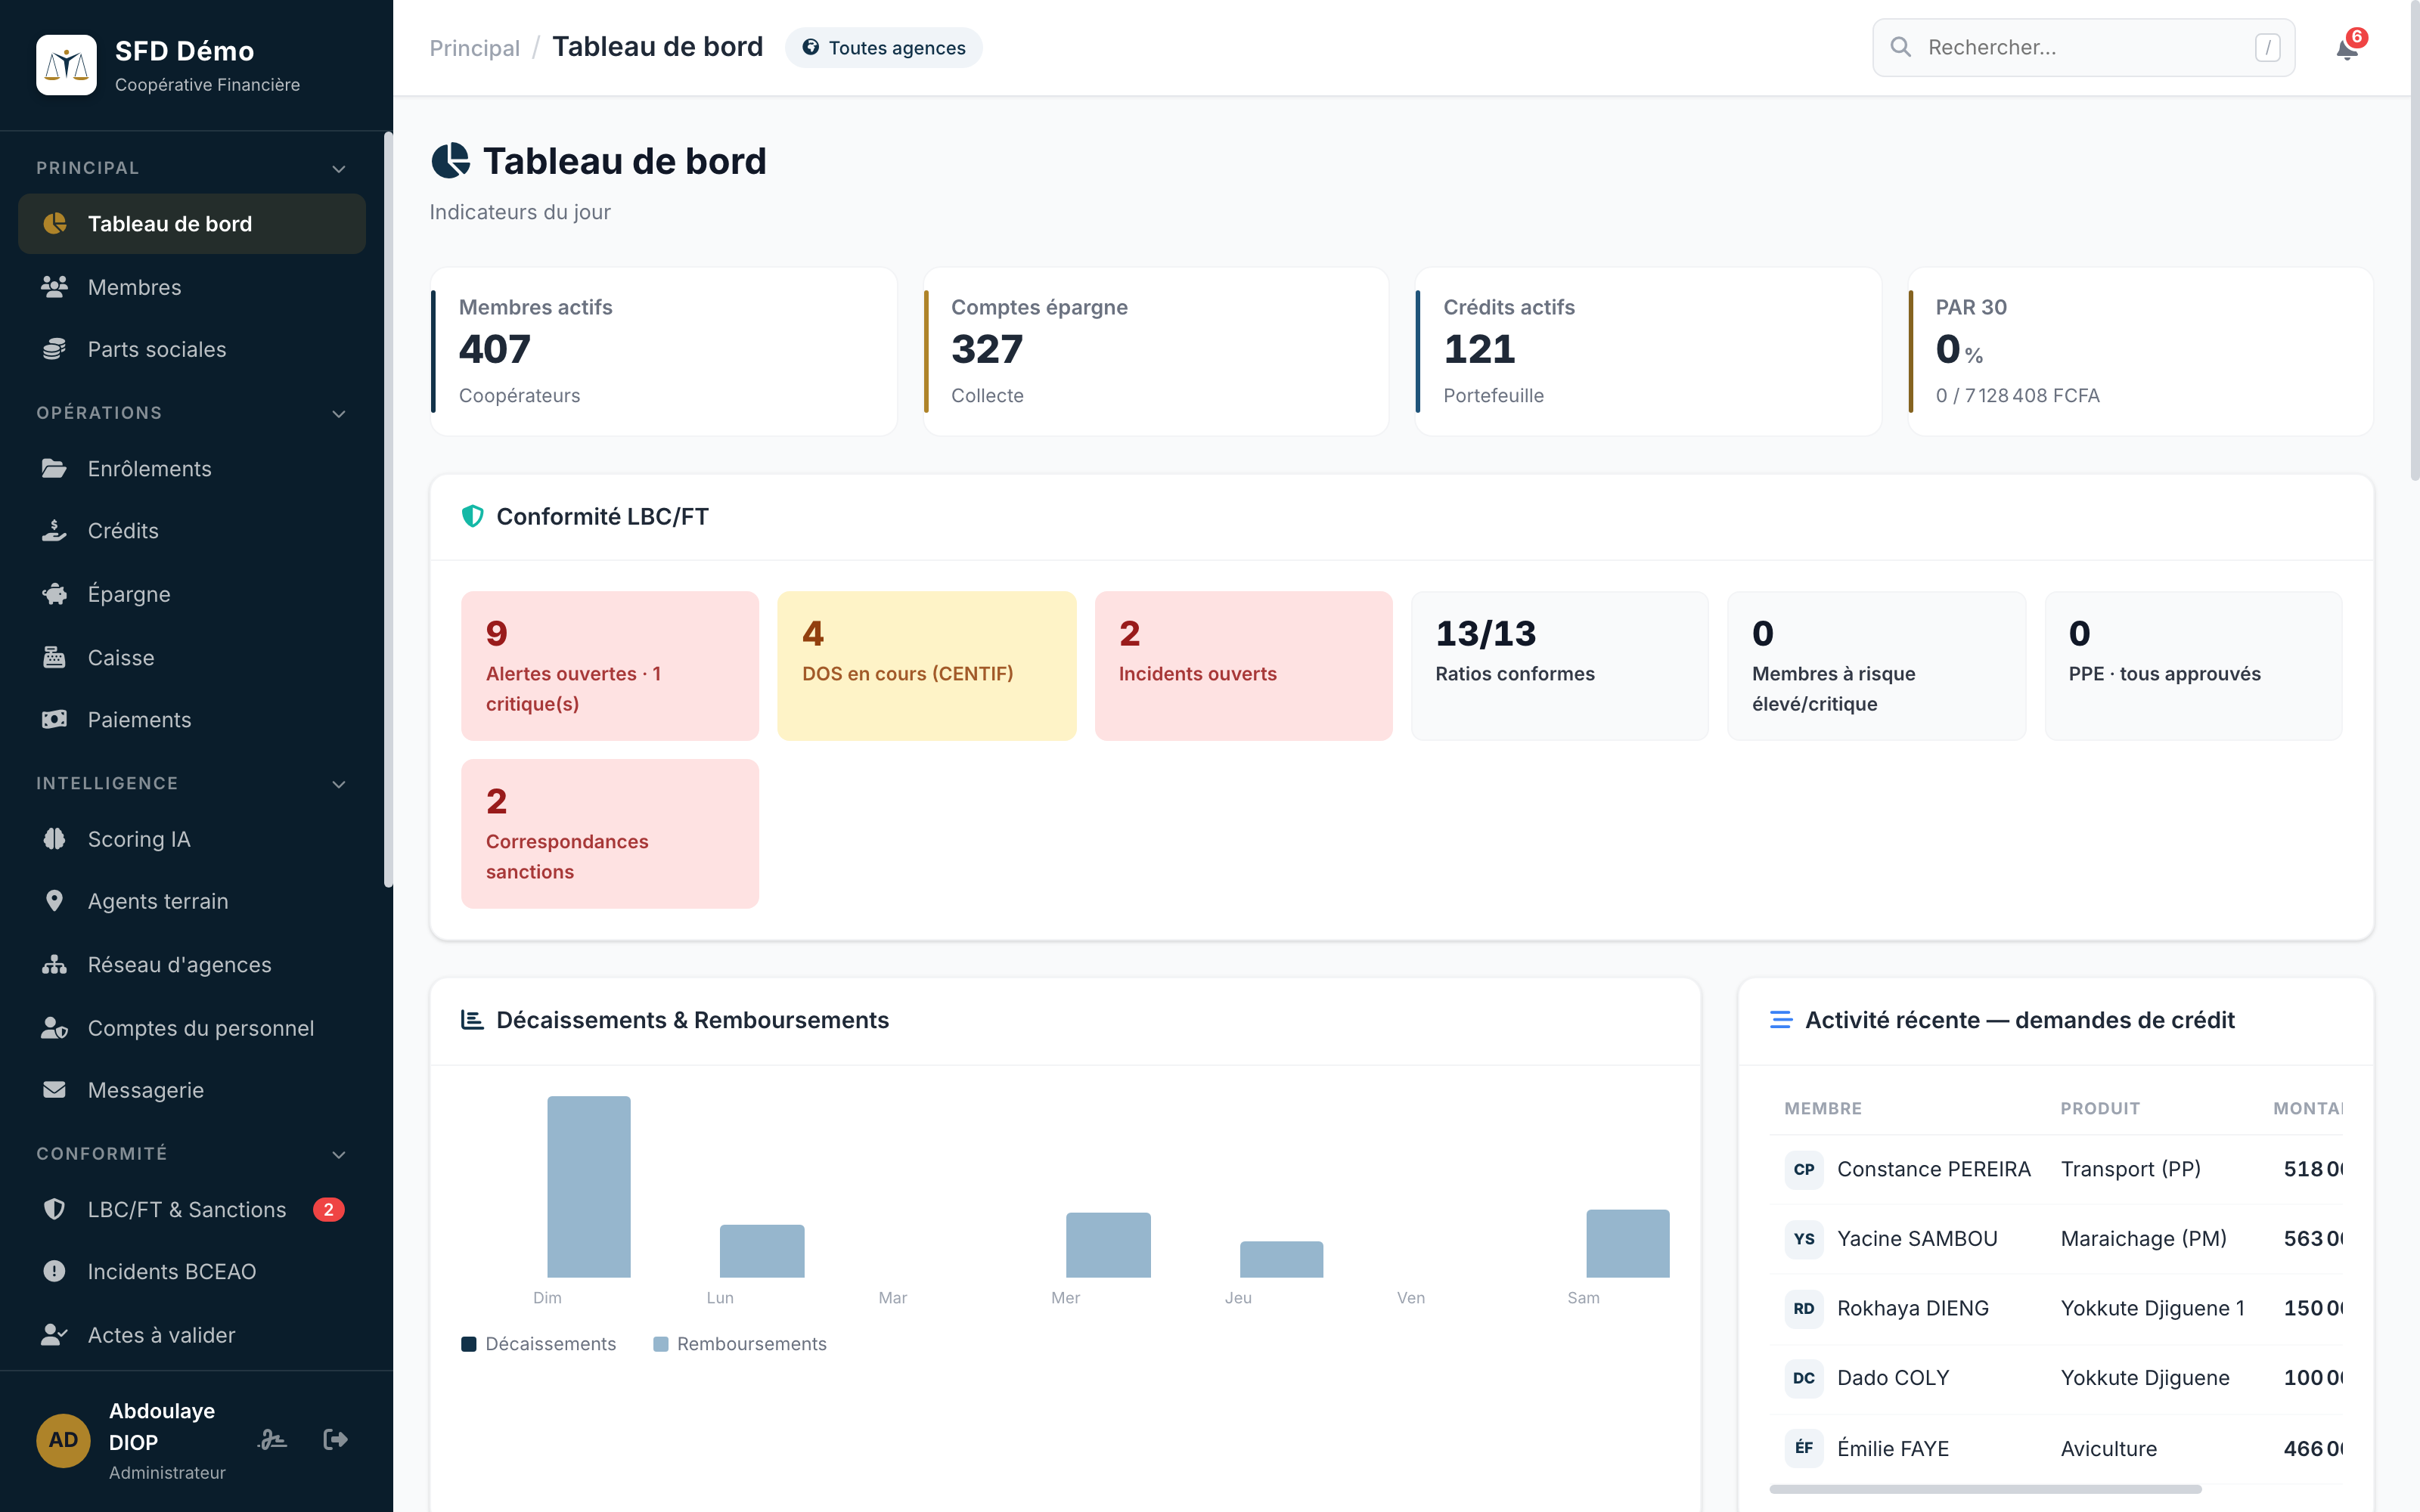
Membres, comptes d'épargne, crédits en cours et portefeuille à risque, puis la conformité LBC/FT : alertes, déclarations de soupçon, incidents, correspondances avec les listes de sanctions et normes prudentielles du dernier arrêté.
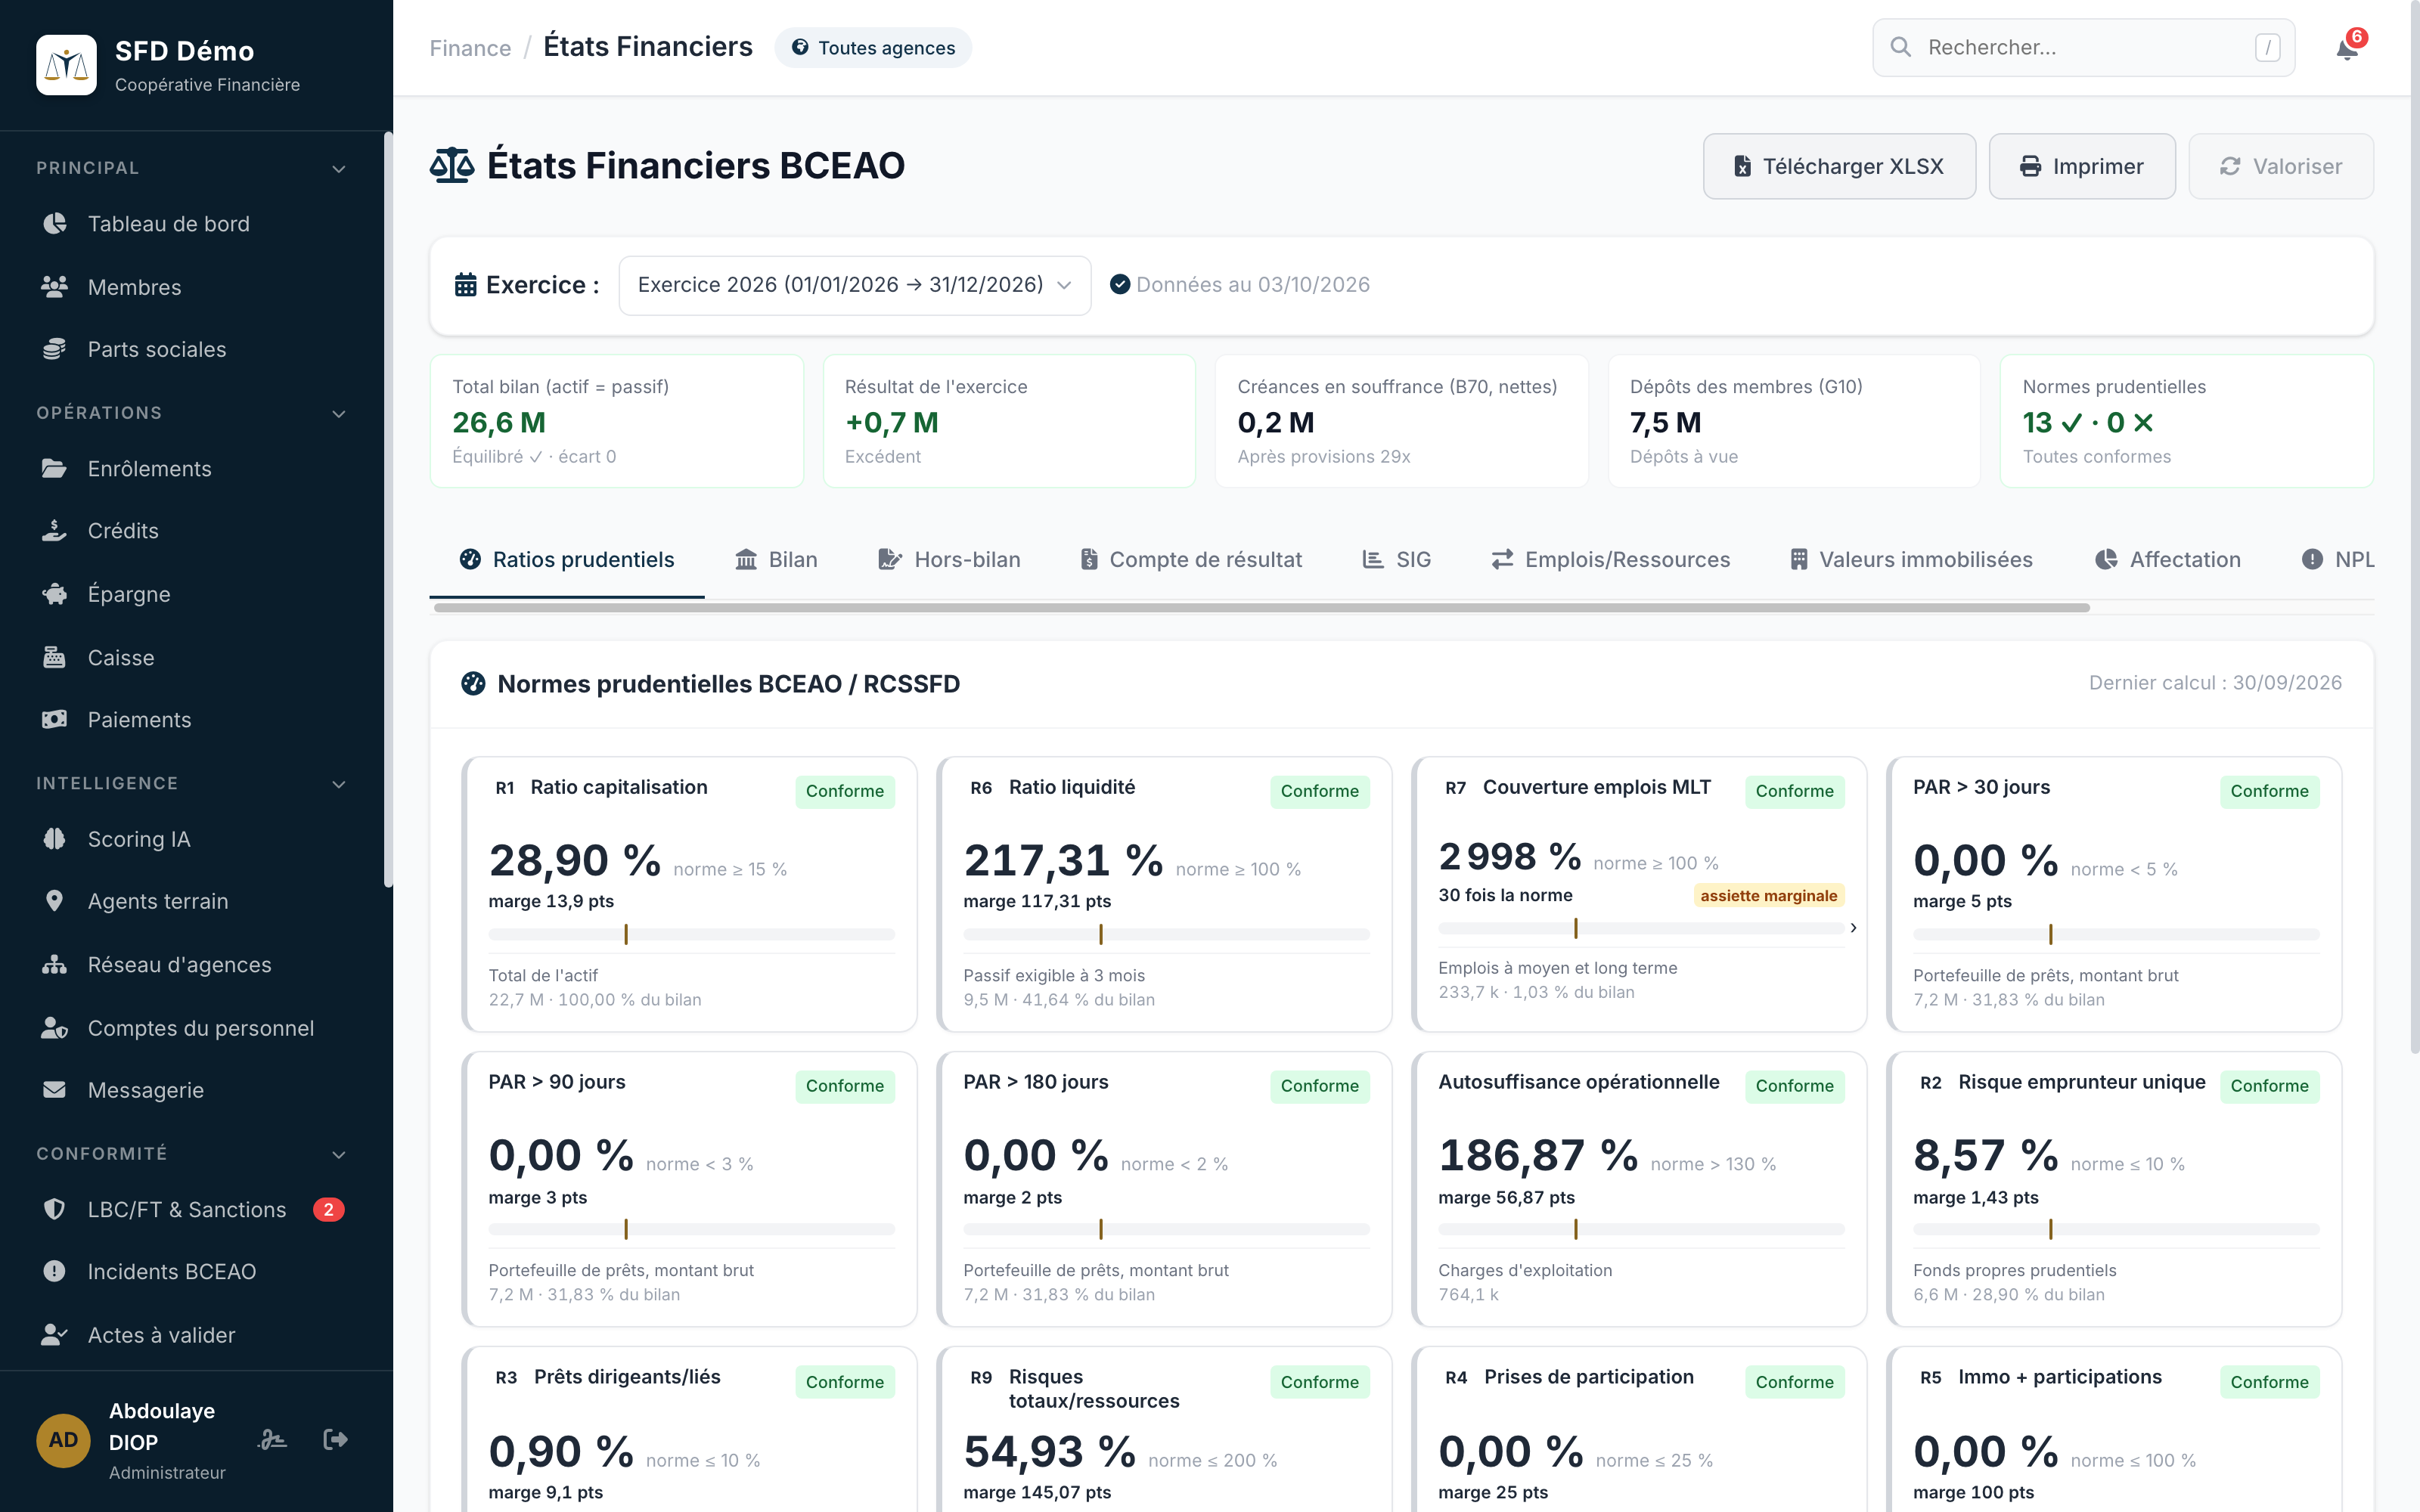
Livre-journal, grand livre, balance générale, exercices et arrêtés d'inventaire. Bilan, compte de résultat et états réglementaires produits aux canevas officiels, ratios prudentiels calculés sur le grand livre. Ce module fonctionne seul, alimenté depuis un système de gestion existant, c'est souvent la meilleure porte d'entrée.
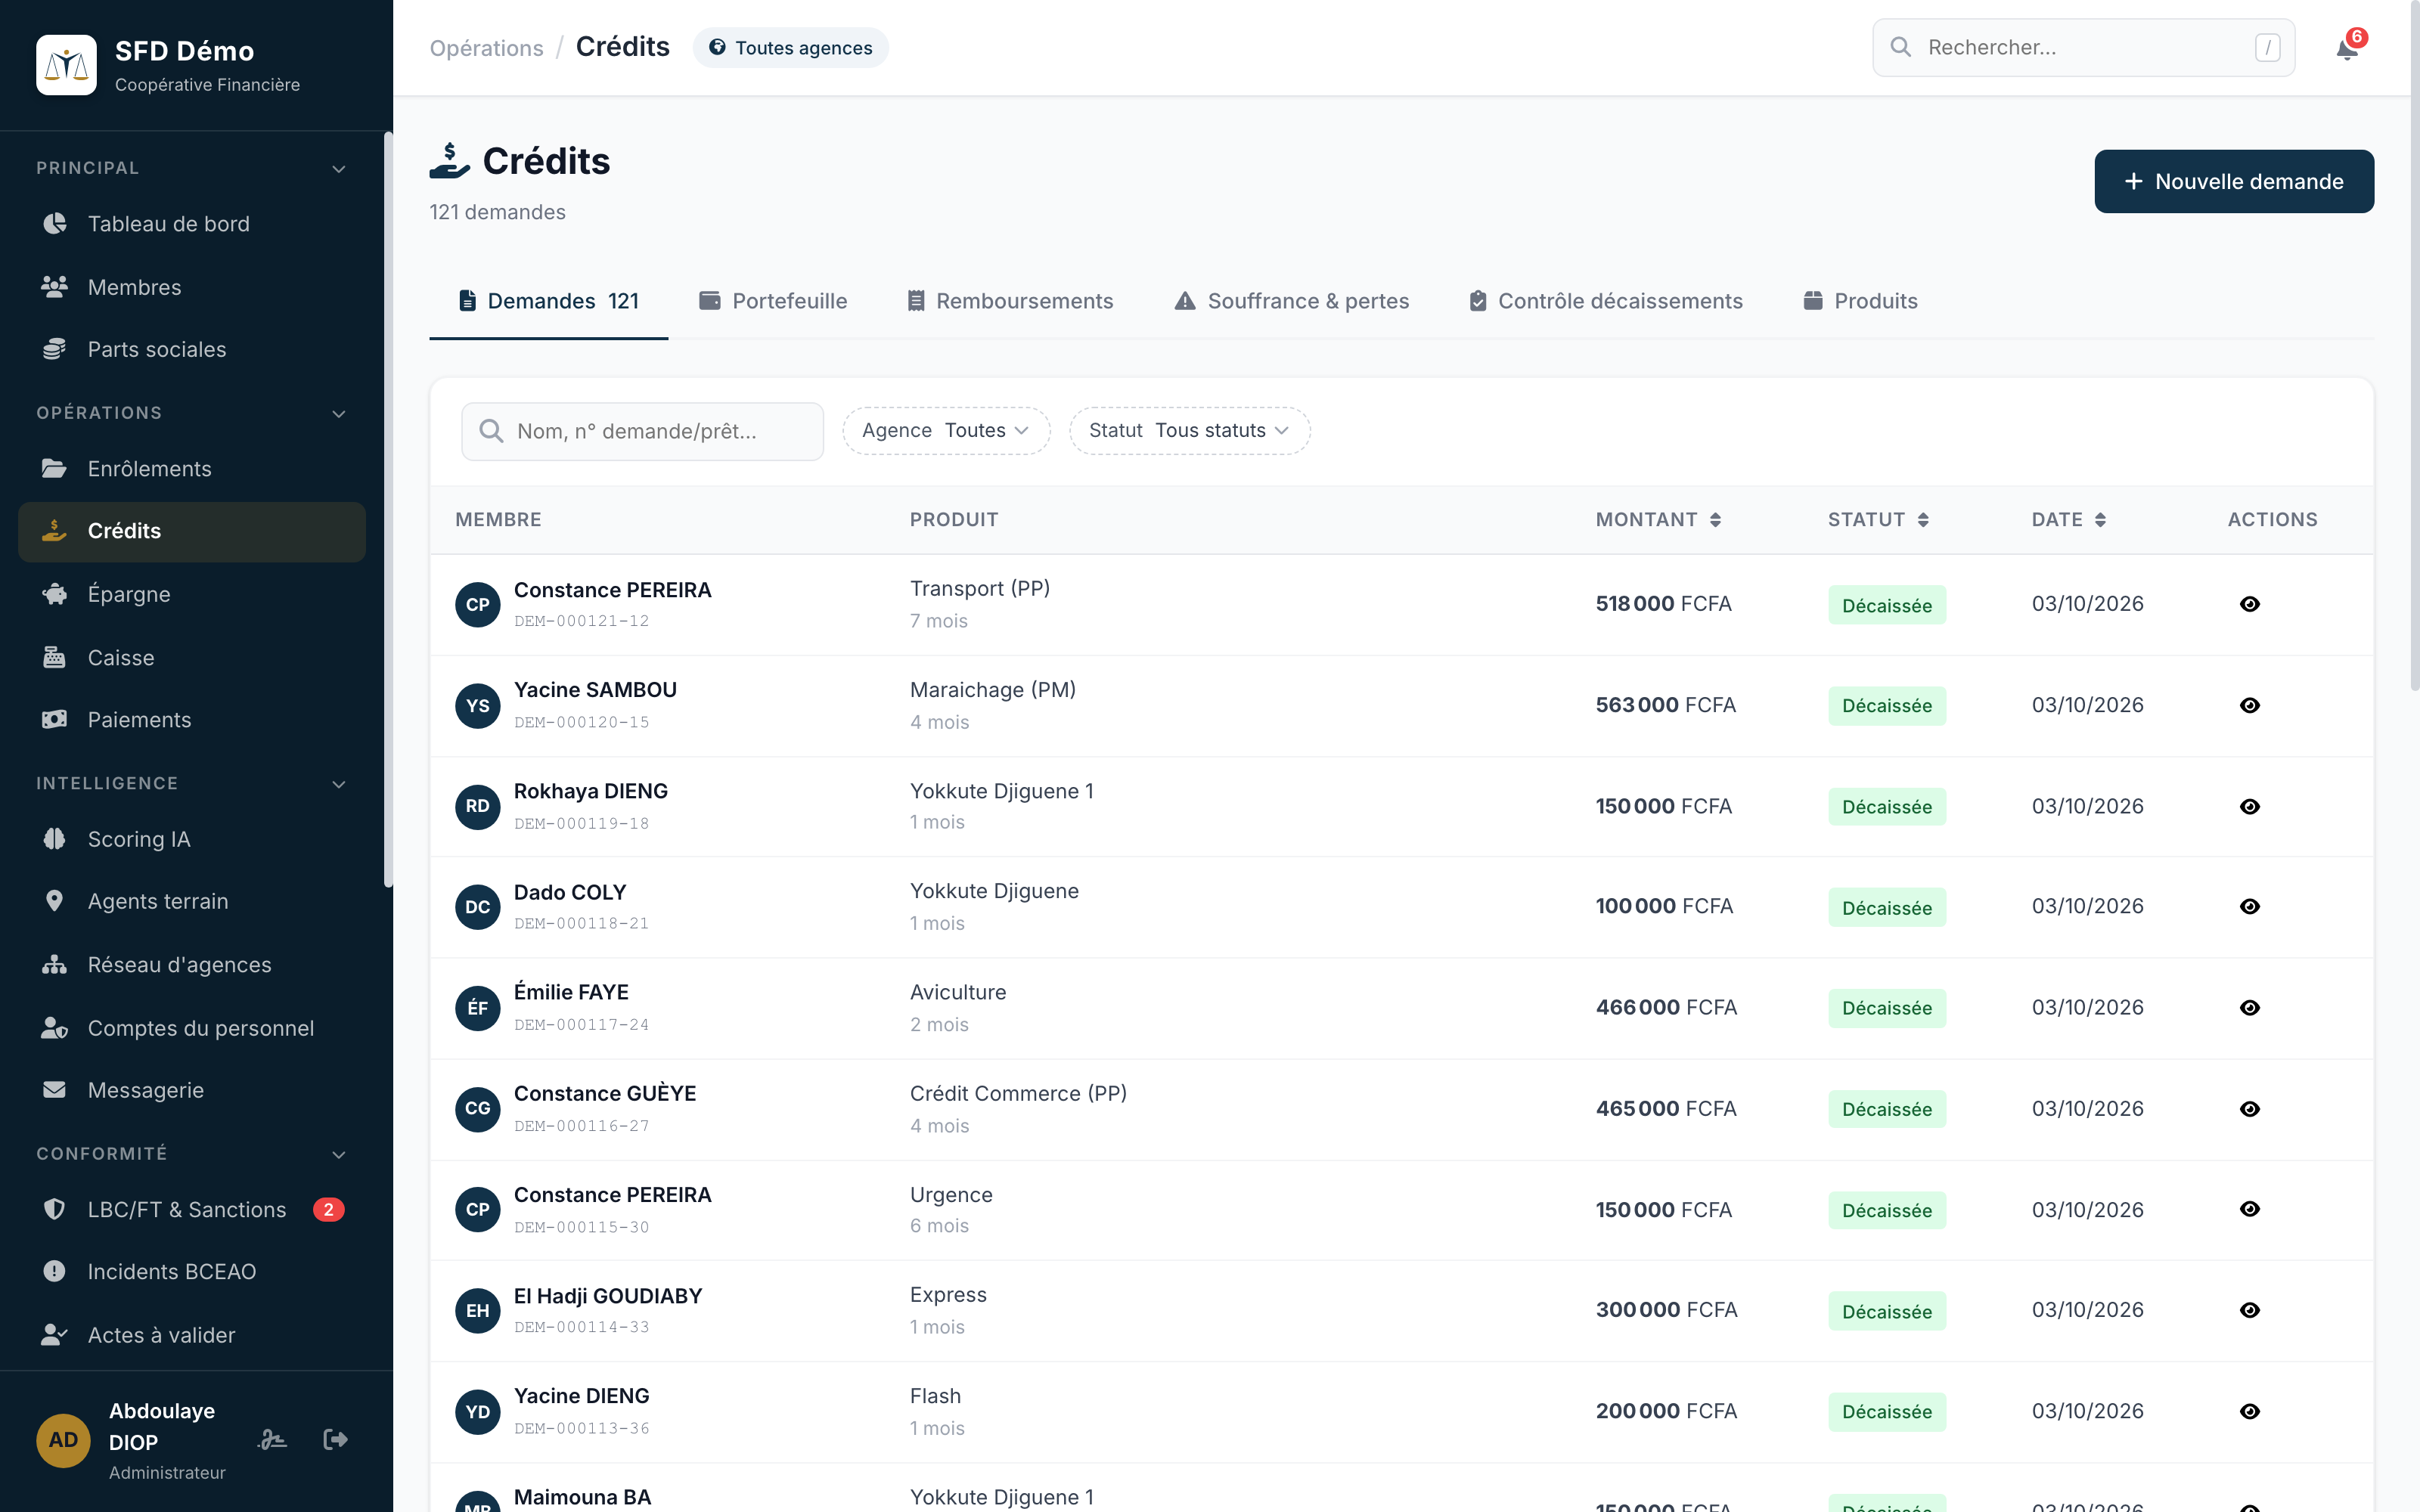
Demandes, instruction, comité, décaissement, échéanciers. Déclassement automatique aux seuils réglementaires, provisions, portefeuille à risque et ventilations réglementaires, sans retraitement manuel.
Les conditions d'octroi sont appliquées par le système, à la date de la décision : ancienneté du membre, un seul crédit en cours, coefficient d'engagement sur les dépôts, limitation des risques sur les ressources, plafond par emprunteur. Quand les prêts douteux dépassent le seuil du manuel de crédit, ou qu'une agence dépasse son portefeuille à risque, l'octroi s'arrête, pour tout le monde, jusqu'au retour sous le seuil.
Les comités de crédit sont déclarés avec leurs sièges : chaque vote est celui d'un élu nommé, la délibération est acquise ou ne l'est pas, et l'approbation n'est offerte qu'ensuite. Un crédit à un dirigeant, à un salarié ou à une personne liée exige une autorisation propre et reste sous le plafond réglementaire des prêts aux initiés. Garanties tenues : cautions, dépôt de garantie en épargne, cession sur salaire, légalisée ou non, et le système sait la différence. Celui qui décaisse n'est jamais celui qui a accordé.
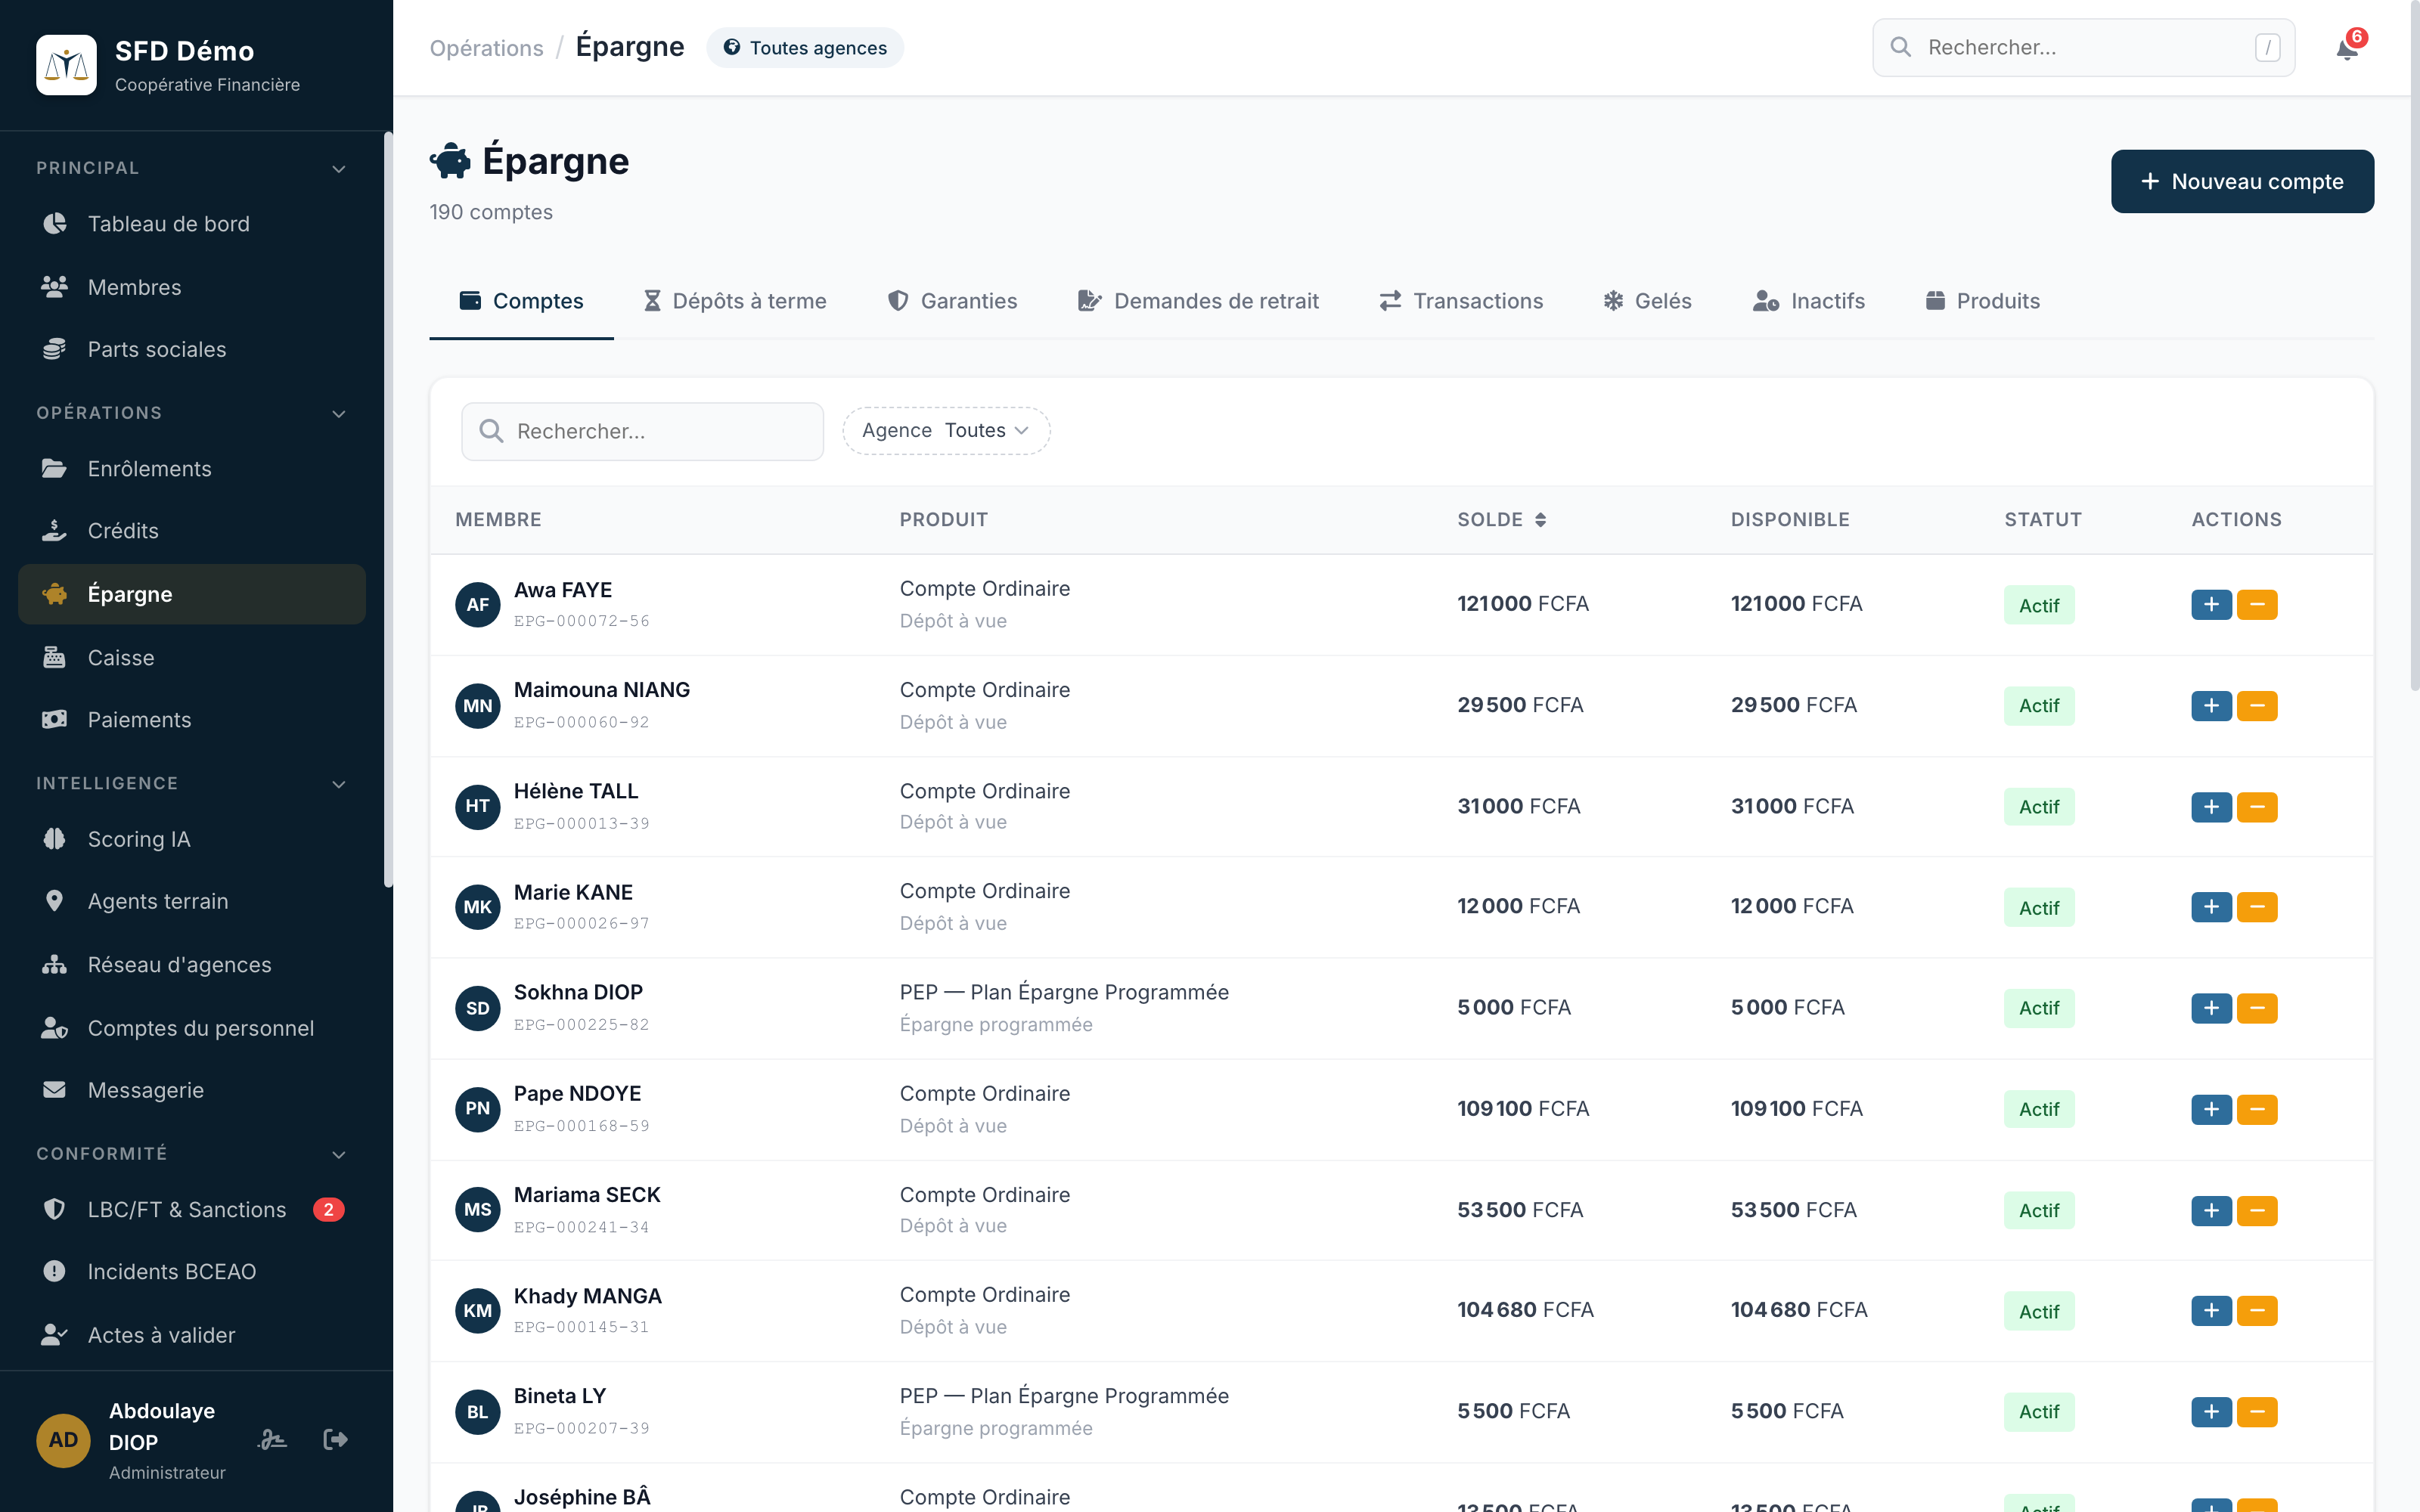
Dépôts à vue, dépôts à terme, plans d'épargne. Intérêts calculés et comptabilisés, détection des comptes dormants conformément à la réglementation.
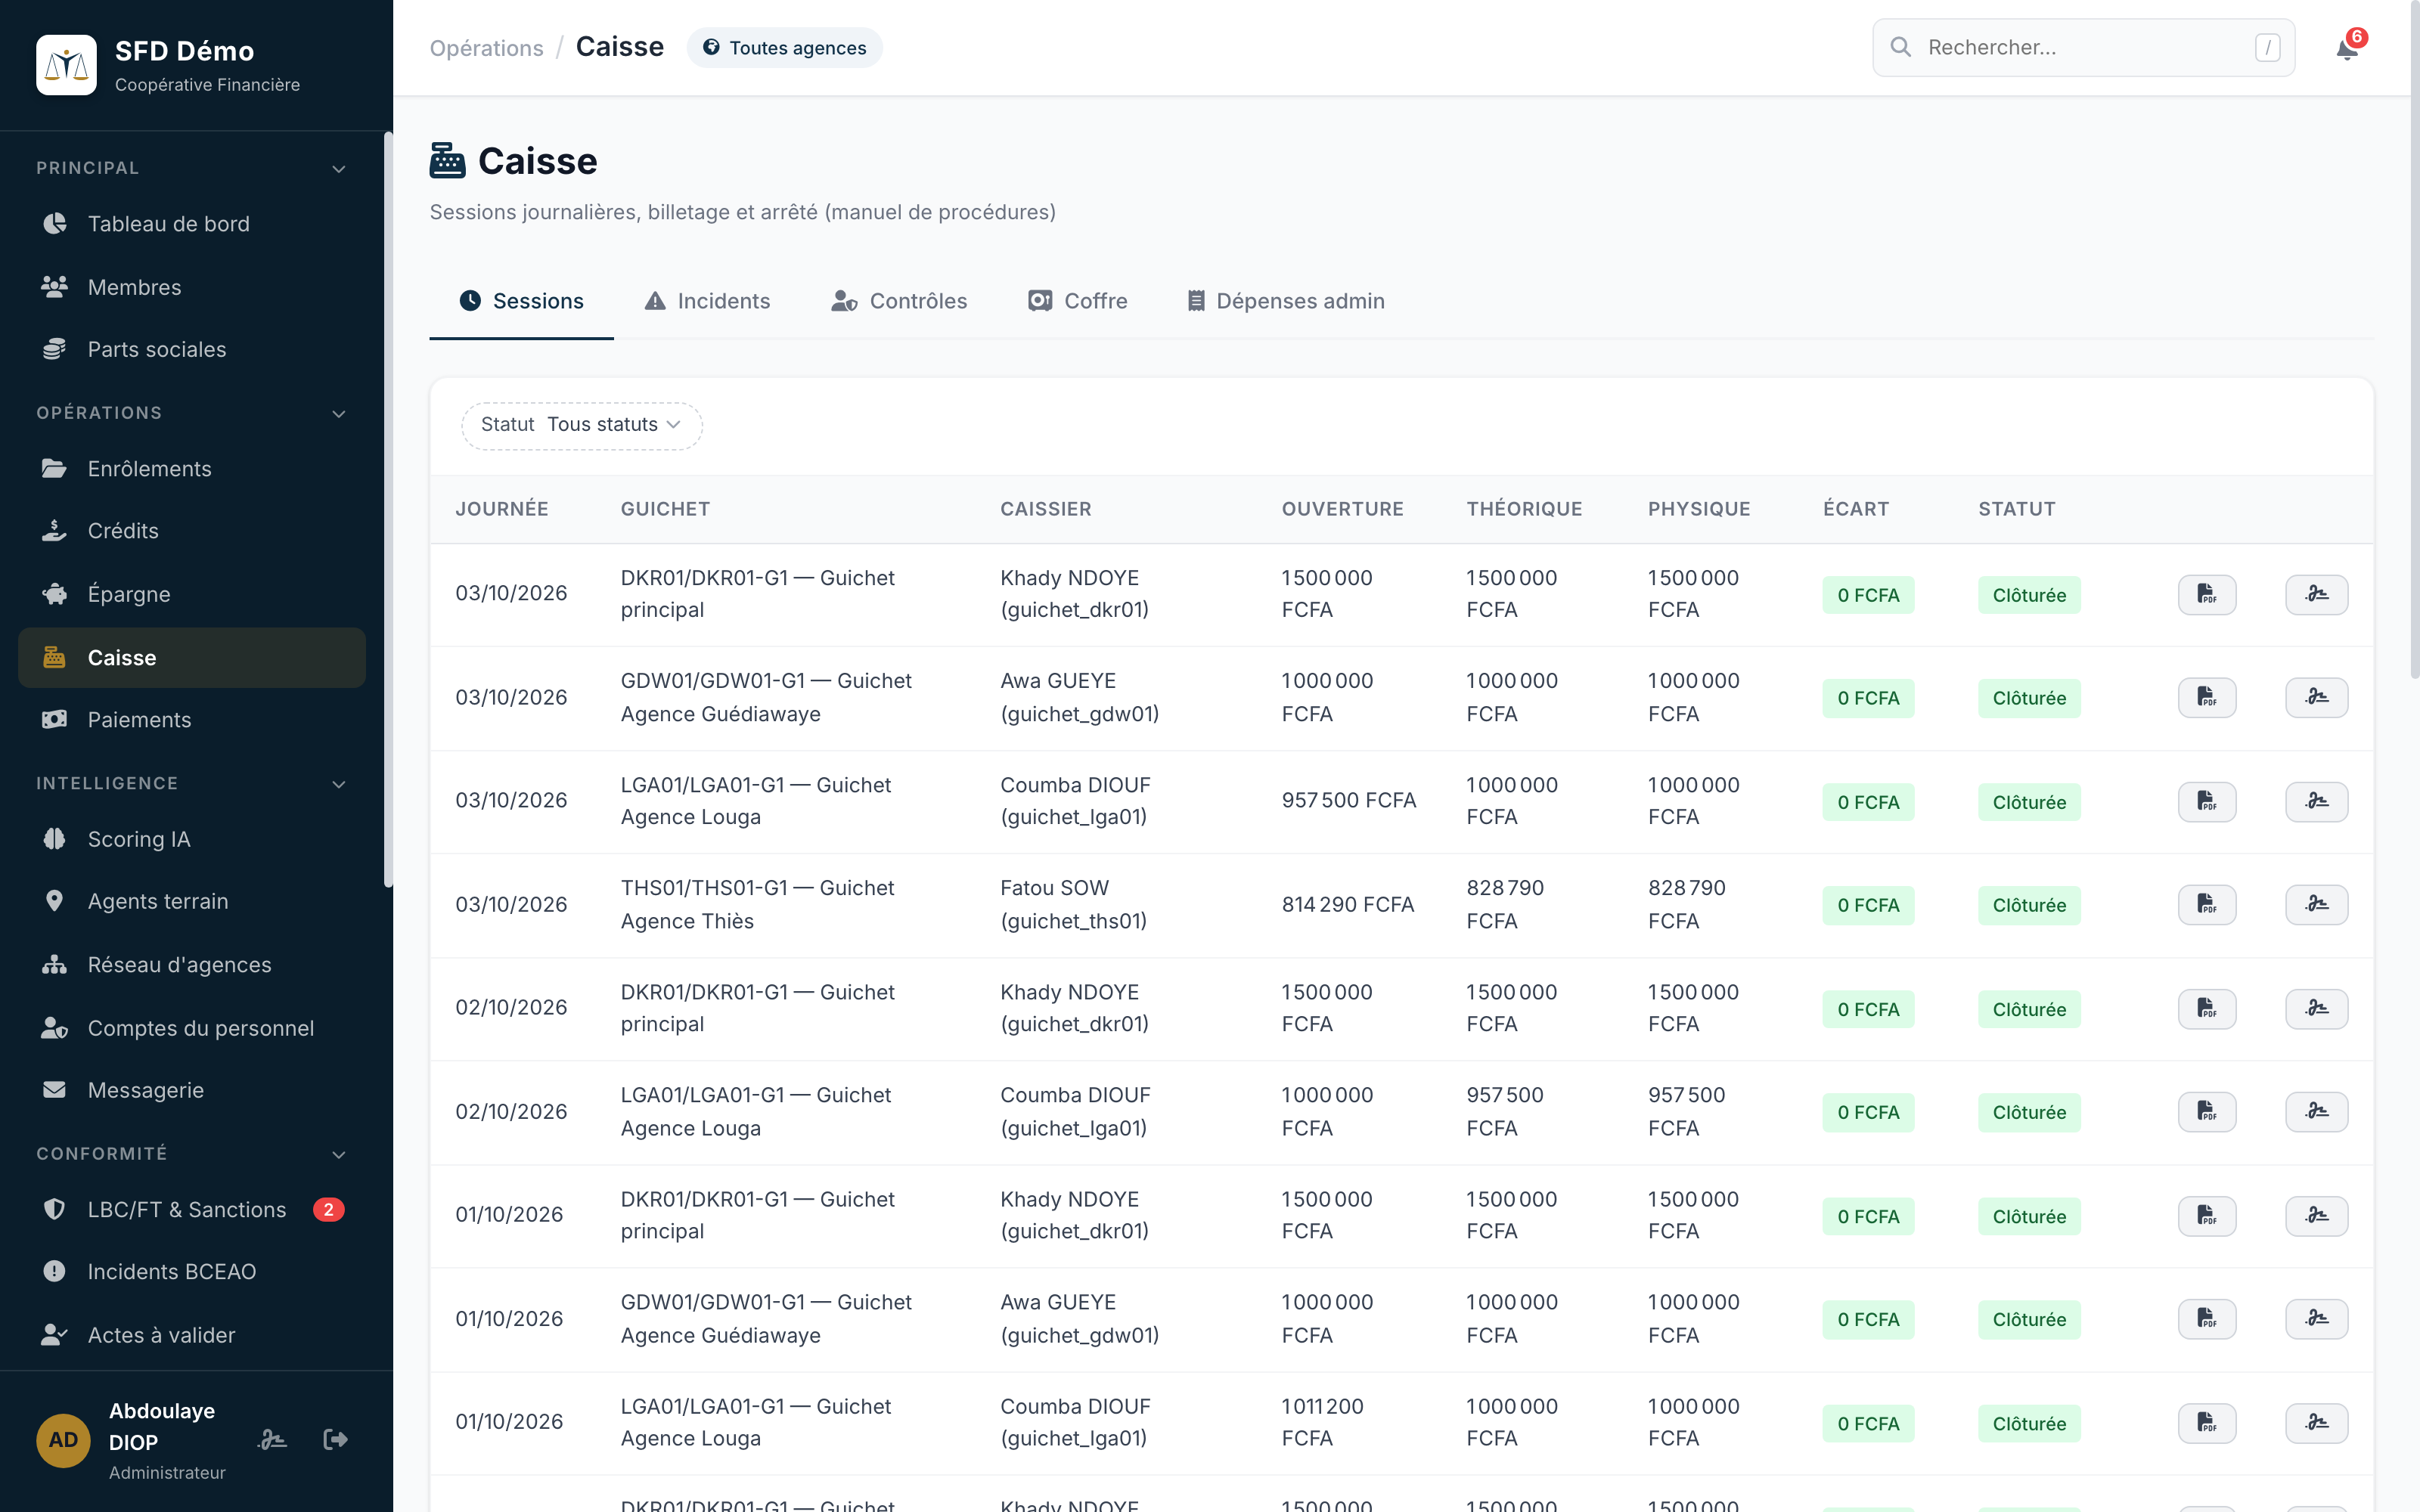
Sessions de caisse, billetage, écarts constatés et justifiés, registre des incidents, arrêté de caisse. Le comptage n'est jamais aveugle, l'écart jamais silencieux.
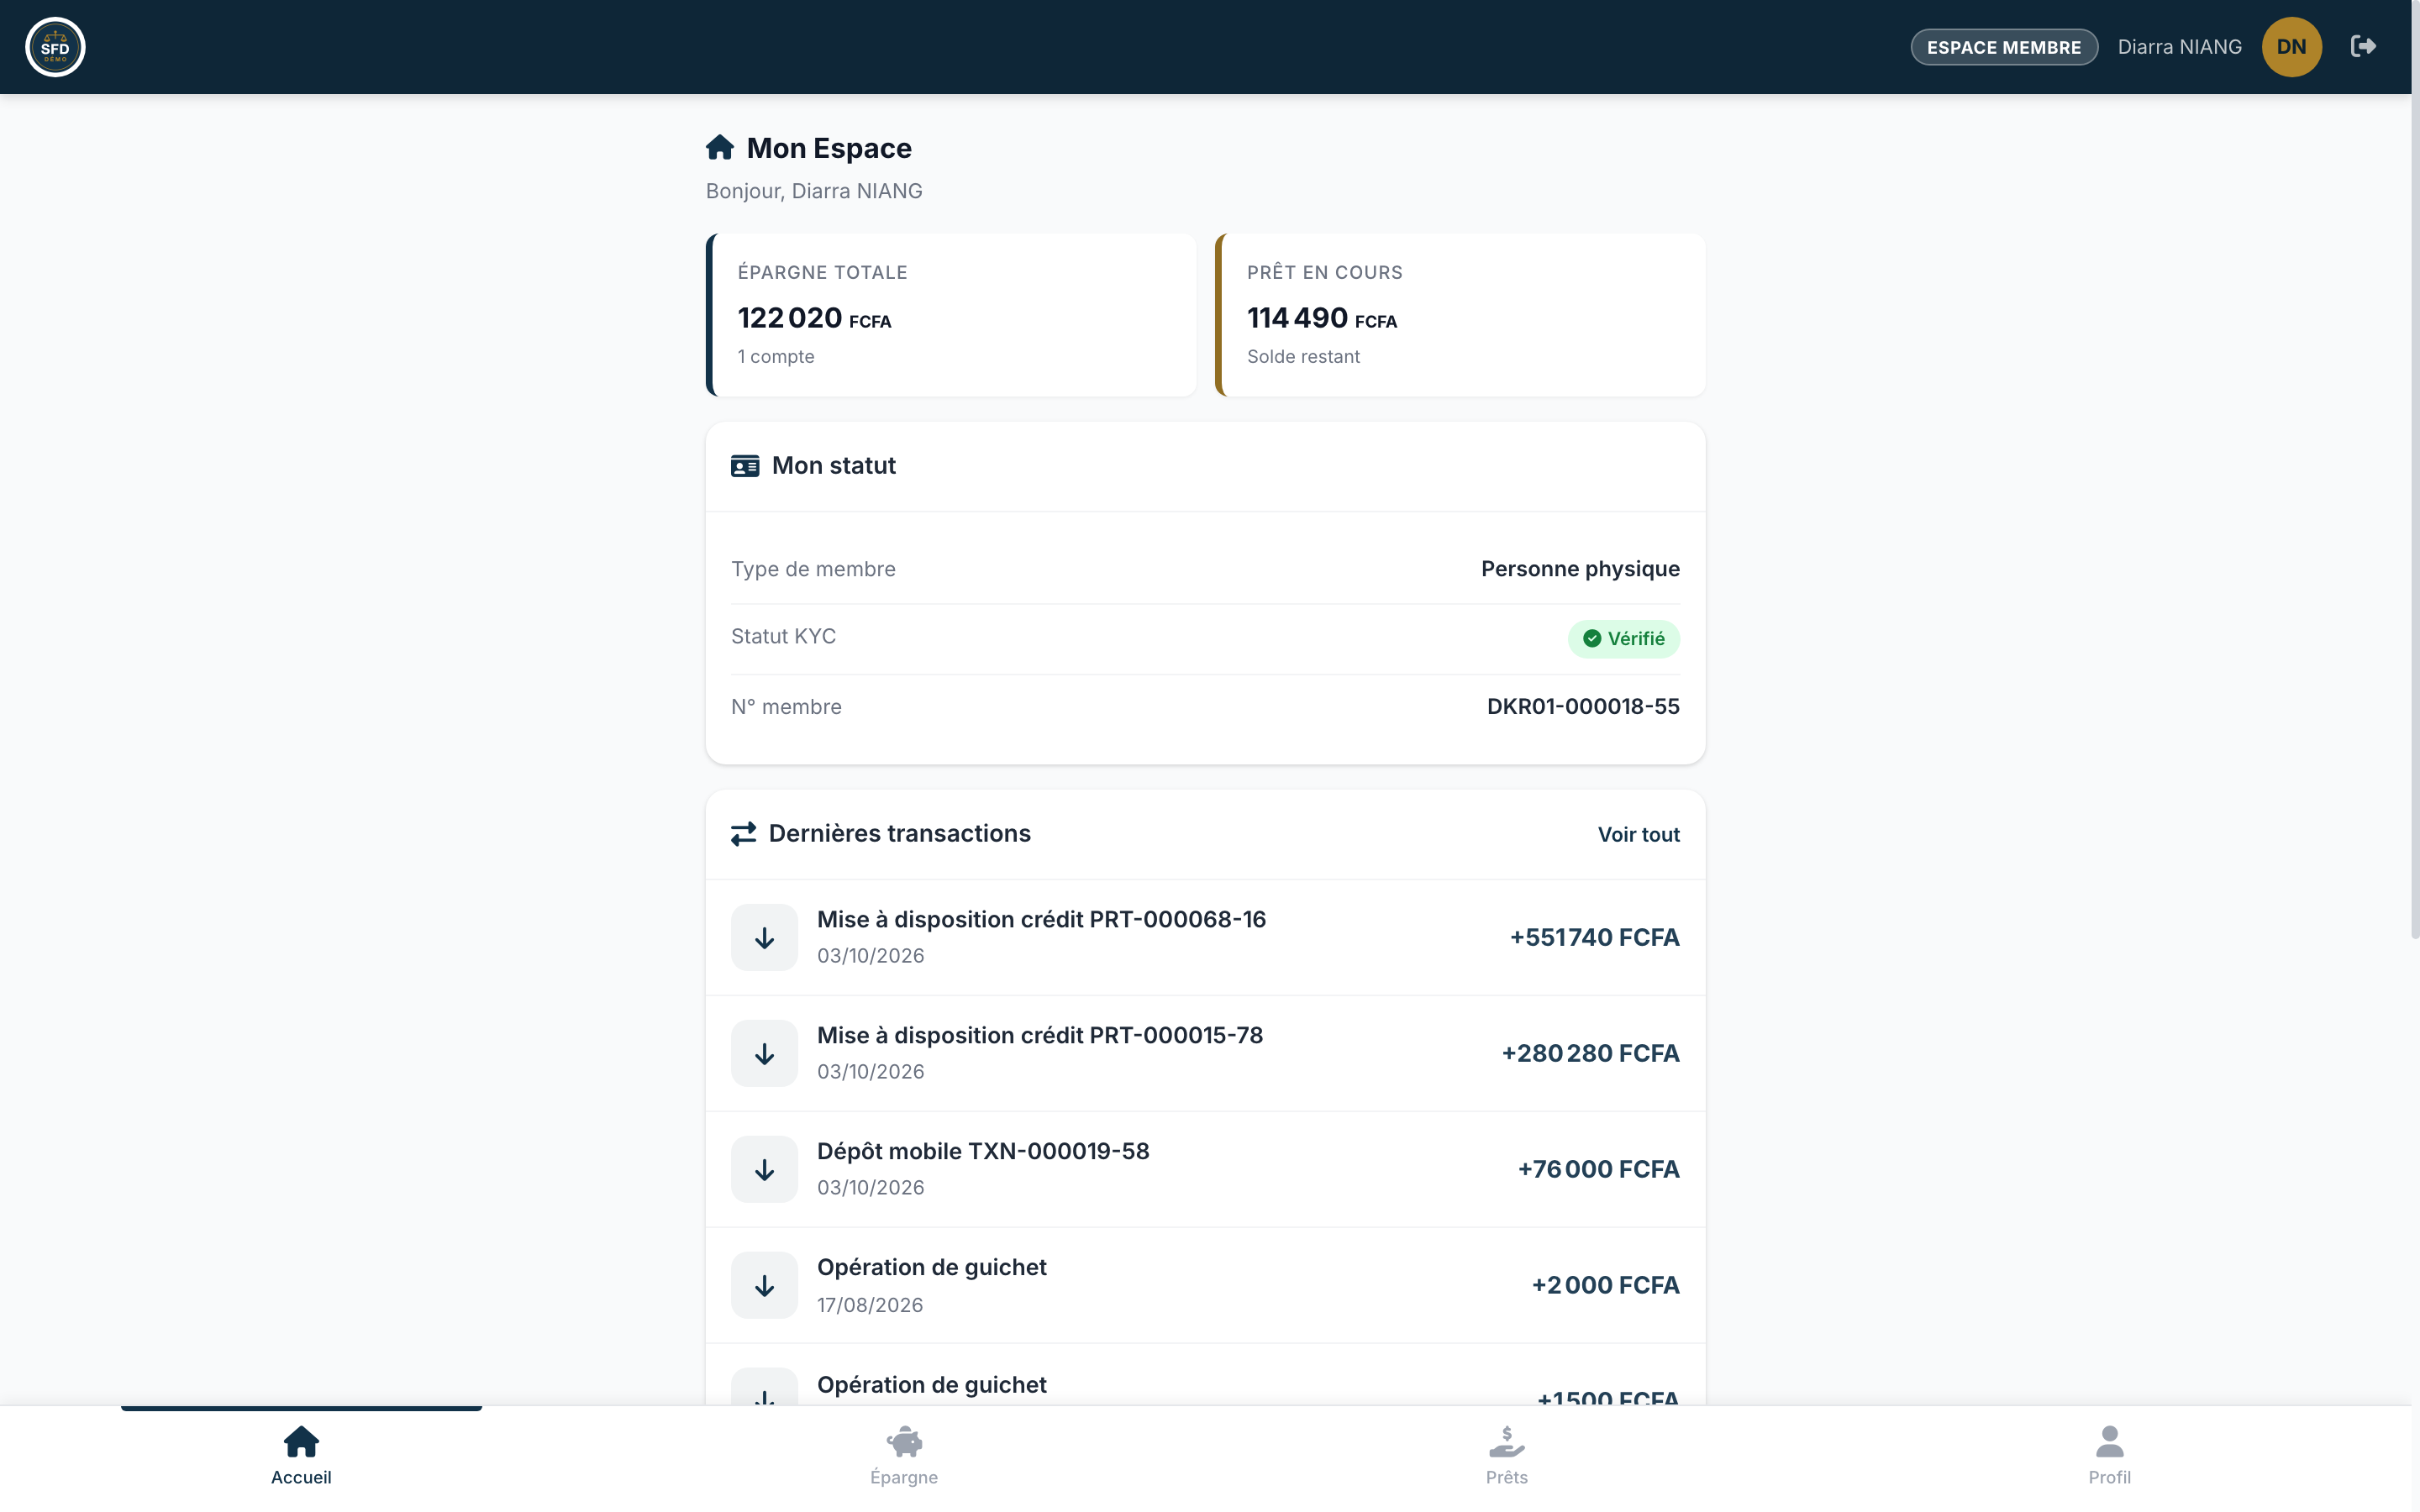
Espace membre, relevés, adhésion à distance, exposé sur le nom de domaine de votre institution, à vos couleurs, jamais aux nôtres. En finance régulée, un membre doit reconnaître l'adresse de son institution.
Application mobile fonctionnant hors réseau : collecte en tournée, synchronisation au retour. Conçue pour le terrain réel, pas pour la couverture idéale.
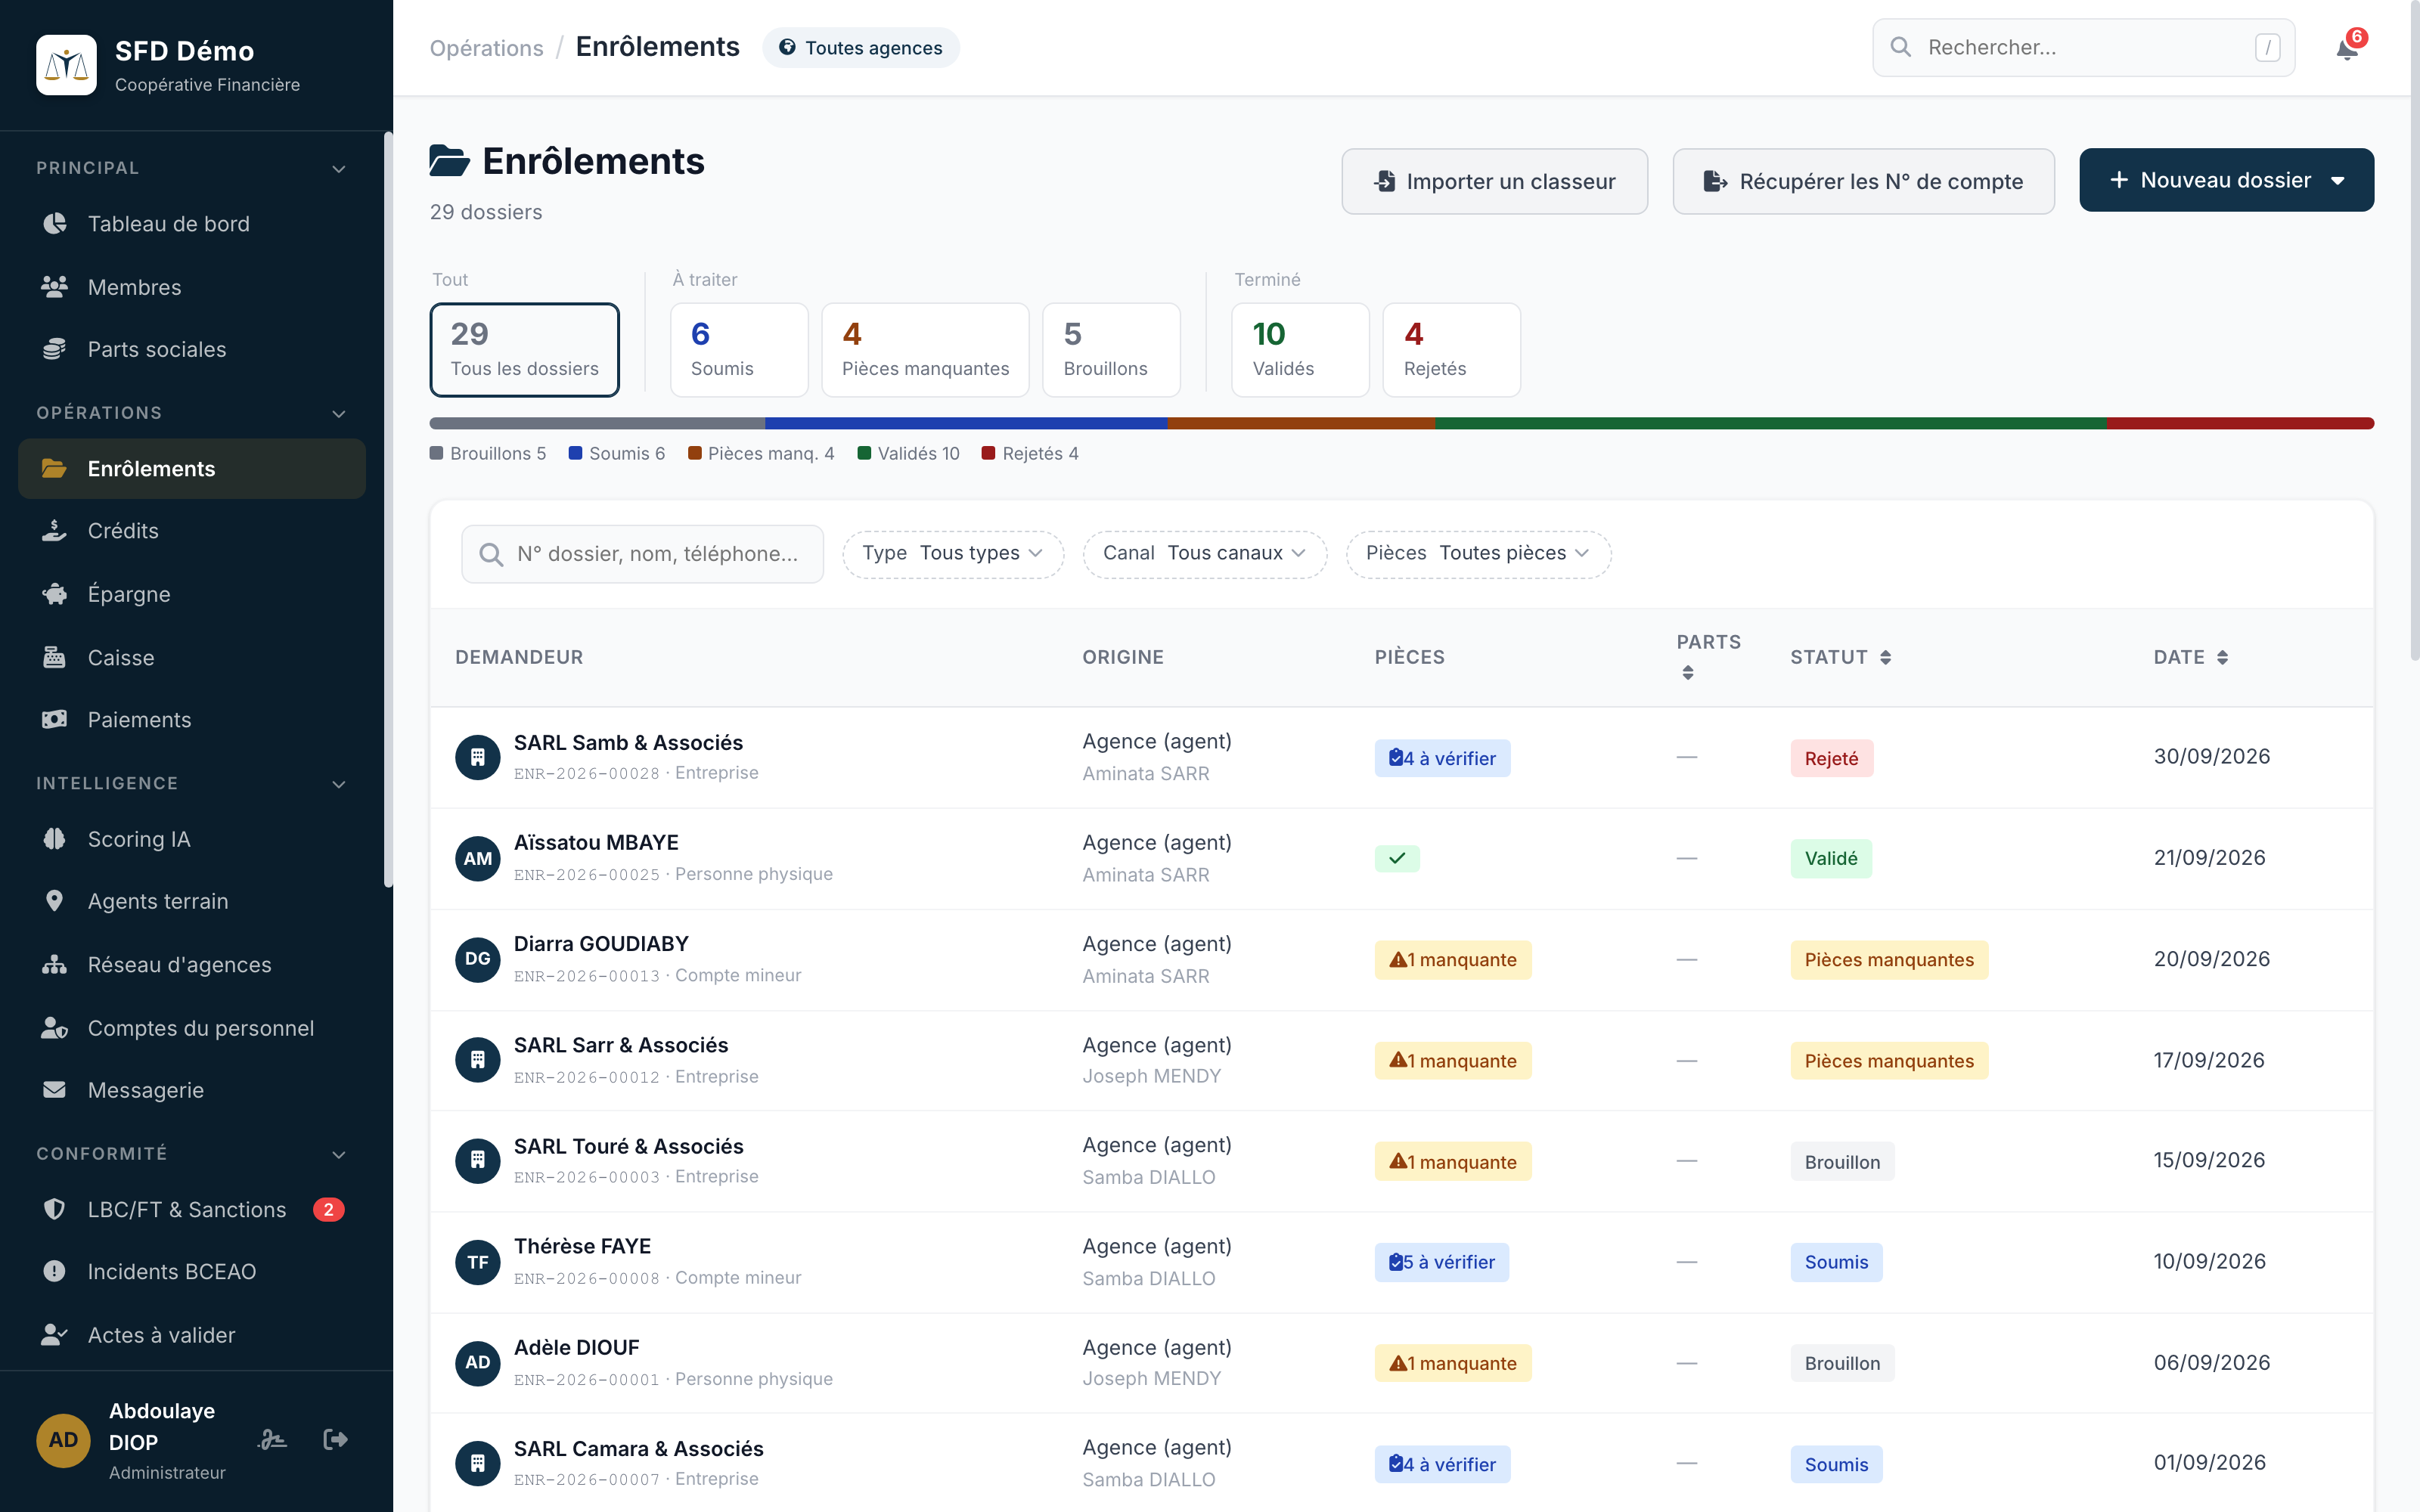
L'enrôleur dispose aussi de son espace sur le portail, au téléphone : dossiers d'adhésion, pièces, frais, signatures. Le siège les instruit dans le back-office, pièce par pièce.
Déclarations de soupçon, personnes politiquement exposées, listes de sanctions, rétention et purge des données personnelles aux délais réglementaires.
Monnaie électronique et interopérabilité régionale, le guichet ne s'arrête pas à la caisse physique.
Cohérence documentaire des dossiers d'adhésion, lecture automatique des pièces, les anomalies détectées avant l'enrôlement, pas après.
Un lot par mois, préparé par le comptable et validé par une autre personne de la direction, celle dont la ligne a changé ne l'approuve pas elle-même. Les écritures de charges et de règlement sont passées au grand livre, les salaires nets crédités sur les comptes à vue des salariés, et les prêts au personnel prélevés sur le salaire versé, avec la trace de chaque tentative. Import depuis un classeur, gabarit pré-rempli.
Chaque agent qui encaisse dépose son propre spécimen de signature ; la direction dépose le cachet de l'agence et le cachet de caisse, un par agence, ou un par guichet quand l'institution les distingue. Le reçu remis au membre porte la signature de l'agent et le cachet du guichet où il a payé ; un paiement mobile porte le cachet de l'agence. Ce que le membre garde en main est ce que l'inspection retrouve.
La sécurité
Un système de microfinance détient des pièces d'identité, des adresses et des revenus. Le chiffrement du transport ne protège rien de tout cela : il protège le trajet, pas la base. Voici ce qui est fait, et ce qui ne l'est pas.
Numéro de pièce d'identité, du membre, du tuteur, de chaque signataire d'un groupement -, adresse, numéro d'acte de naissance, revenu déclaré, secrets d'authentification et secrets des connecteurs de paiement. Une copie de la base ne les rend pas lisibles.
Le nom, le téléphone et la date de naissance ne sont pas chiffrés : ils servent à retrouver un membre au guichet. Nous préférons vous le dire plutôt que de laisser entendre un chiffrement total, vous saurez ainsi exactement ce qu'un accès à la base expose.
Chaque pièce porte un index aveugle : une empreinte qui permet d'affirmer « cette pièce existe déjà » sans jamais exposer le numéro, ni le rendre lisible à celui qui cherche. Même chose pour l'acte de naissance. C'est ce qui fait apparaître les identités en double d'un sociétariat repris.
Une entrée écrite ne peut plus être modifiée ni supprimée. Ce n'est pas une consigne d'usage : le code refuse l'opération et lève une erreur. C'est ce qui rend une écriture opposable des mois plus tard.
Sans exception, direction, comptable, guichetier, agent terrain, membre. Un mot de passe volé ne suffit pas à entrer. Les actes sensibles exigent en plus une seconde validation par une autre personne, pas un autre rôle : un agent qui cumule deux rôles ne se valide pas lui-même, et le système compte les personnes, pas les casquettes.
Polices et icônes sont servies depuis votre propre domaine, sous une politique de sécurité de contenu stricte. Aucune ressource externe, donc aucune adresse IP de vos membres transmise à un tiers à leur insu, ce que la protection des données personnelles vous impose de savoir.
La confiance dans la durée
Une démonstration montre ce qu'un système sait faire. Ce qui compte ensuite, c'est ce qu'il empêche, et ce qui ne bouge pas dans son dos.
Les garde-fous de conformité bloquent l'opération au lieu de la signaler après coup : un octroi devient impossible quand les fonds propres ne le permettent pas. Une alerte se referme ; un refus, non.
Échéanciers, écritures comptables, ratios prudentiels, arrêtés de caisse : chacun a son résultat de référence, comparé à chaque version. Un taux ou un ratio ne peut pas changer en silence d'une mise à jour à l'autre, le changement est vu, ou il ne passe pas.
Le code cite le texte dont il applique la règle : référentiel comptable, instruction de la Banque Centrale, article. Une inspection remonte du chiffre affiché au texte qui le fonde, sans passer par la parole de l'éditeur.
La différence
Presque tous les systèmes annoncent une caisse, une comptabilité, des états. Ce qu'une inspection regarde n'est pas la liste des modules : c'est la discipline qu'ils imposent et la trace qu'ils laissent. Voici ce que Mizan impose, vérifiable en démonstration, ligne par ligne, et ce que son absence coûte, dans un logiciel comme dans un classeur.
| Ce que Mizan impose | Ce que ça évite |
|---|---|
| Comptage à l'aveugle, théorique révélé après | Un arrêté de caisse où le montant attendu est connu avant le comptage : l'écart se résorbe de lui-même et n'est jamais justifié. |
| Écriture inaltérable une fois validée | Des écritures modifiables après coup, la porte ouverte à l'habillage du résultat, indétectable a posteriori. |
| Ratios prudentiels calculés depuis le grand livre | Des ratios recomposés à la main au moment du contrôle, sur des chiffres que personne ne peut retracer. |
| États produits aux canevas nommés du référentiel | Des états « équivalents » que l'institution doit re-saisir dans les formats exigés, avec les erreurs de recopie. |
| LBC/FT dans le flux d'ouverture, pas à côté | Une conformité déclarative, tenue dans des classeurs, invérifiable le jour de l'inspection. |
| Relevés servis au membre, sur le domaine de son institution | Des membres sans accès à leurs relevés, et des files au guichet pour chaque solde. |
| Collecte terrain hors ligne, synchronisée et tracée | La collecte en tournée sur carnet papier, ressaisie le soir, avec les écarts que cela produit. |
| Double validation sur les actes sensibles, par une autre personne | Un seul agent peut passer une écriture sensible seul, le contrôle interne repose sur la confiance, pas sur le système. |
| Conditions d'octroi vérifiées à la date de la décision, octroi suspendu au-delà des seuils | Des crédits accordés alors que le portefeuille dépasse déjà le taux de souffrance que le manuel interdit, et personne pour le voir avant l'inspection. |
| Comités de crédit à sièges nommés, délibération acquise avant l'approbation | Un « avis du comité » coché dans un formulaire, sans quorum, sans vote et sans nom. |
| Reçu visé : signature de l'agent, cachet du guichet | Un reçu que n'importe qui peut réimprimer, et que rien ne rattache à la personne qui a encaissé. |
La reprise
Nous avons conduit une reprise complète depuis un système en place : sociétariat, épargne, crédit, caisse. Elle suit une règle qui ne se négocie pas, on importe les faits, jamais les verdicts de l'ancien outil. Les classifications, scores et statuts restent dehors ; la plateforme les recalcule depuis les opérations, et c'est ainsi que l'état réel d'un portefeuille apparaît.
Identités seules, pièce chiffrée et indexée en aveugle, numéro de membre régénéré.
Soldes à la date d'arrêt, rapprochés des relevés bancaires et de la balance.
Encours et échéancier recomposés depuis les décaissements et les remboursements encaissés.
Comptages d'ouverture par guichet : le premier arrêté part d'un solde prouvé.
Chaque phase se ferme sur une réconciliation signée : sans signature, on ne passe pas à la suivante. Le détail des étapes et ce qu'une reprise révèle →
La feuille de route
Tout ce qui précède fonctionne et se démontre à l'écran. Ce qui suit, non : c'est engagé, suivi, et tenu à part. Une institution qui choisit un système achète aussi une direction, encore faut-il qu'on lui dise laquelle, et où en est le chemin.
| Ce qui est engagé | Où en est le chemin |
|---|---|
| Chiffrer aussi les identifiants d'annuaire | Le numéro de pièce, l'adresse, l'acte de naissance et le revenu déclaré sont chiffrés aujourd'hui. Le téléphone, l'e-mail, le NINEA et la date de naissance ne le sont pas encore, or une liste de numéros dit qui emprunte, autant qu'une liste de pièces. Le chantier est ouvert et séquencé par risque croissant, le chemin d'authentification traité en dernier. |
| Le crédit d'un élu qui siège au comité | Le système refuse qu'un élu vote sur son propre dossier. Quand le comité local ne compte que trois sièges, l'un d'eux étant l'emprunteur, le quorum n'est plus atteignable : l'organe de repli, le comité central, doit prendre le relais. La règle est écrite ; le mécanisme de repli automatique est en cours. |
| Projeter les ratios avant de décider | Le moteur existe : huit des treize ratios calculés en appelant les évaluateurs réglementaires réels, jamais des formules recopiées, et les cinq autres déclarés non projetables plutôt qu'approximés. Ce qui manque est le scénario dans le produit : les hypothèses vivent encore hors de l'application, et une simulation ne doit jamais s'écrire dans une campagne réglementaire. |
La suite
Une démonstration se prépare sur votre contexte, vos produits, vos états, vos contrôles. Écrivez-nous, ou regardez d'abord comment se construit le prix.